
Thématique | Économie, entreprises et emploi
Les dispositifs zonés de soutien du développement économique et de l’emploi dans les territoires
24 juillet 2020
Pour soutenir le développement économique et l’emploi dans certains territoires présentant des signes de fragilité, l’État a progressivement consenti un ensemble d’exonérations de charges fiscales ou sociales en faveur des entreprises, sur des périmètres délimités et variés : zones de revitalisation rurale (ZRR), zones franches urbaines - territoires entrepreneurs (ZFU-TE), quartiers prioritaires de la politique de la ville (QPV), bassins d’emploi à redynamiser (BER) par exemple.
Le coût annuel des sept dispositifs examinés est estimé à 600 M€.
Ce rapport interministériel conclut à un impact globalement faible de ces exonérations sur la création d’entreprises et d’emplois, même si d’autres mesures de soutien de ces territoires viennent parfois s’y adosser.
Ce bilan contrasté justifie un renouvellement de l’action publique en faveur des territoires défavorisés, fondé sur trois principes : un diagnostic amélioré de la ‘vulnérabilité’ des zones concernées, une différenciation locale adaptée aux enjeux, un portage local mieux organisé.
Le rapport propose trois scénarios d’évolution, autour de la rationalisation des périmètres et la simplification des règles, de la constitution de « boîtes à outils » régionales et de la reconversion des exonérations en concours directs.
Page 9 sur 45
-
Territorialisation de la compensation de la cotisation sur la valeur ajoutée des entreprises (CVAE)
05 février 2024
En organisant la disparition de la contribution sur la valeur ajoutée des entreprises (CVAE) lors de la loi de finance pour 2023, le Parlement a souhaité alléger les prélèvements obligatoires sur les entreprises sans priver les collectivités locales d’une ressource financière.
Pour les communes et groupements de communes (dont les EPCI), un mécanisme de compensation de cette perte de ressource par une fraction de TVA a été mis en place comme présenté dans le paragraphe suivant.
-
Les réductions d’impôt « Malraux » et « Denormandie dans l’ancien »
08 janvier 2024
Les réductions d’impôt « Malraux » et « Denormandie dans l’ancien » sont deux dispositifs réduisant l’impôt sur le revenu des propriétaires qui améliorent ou restaurent un bien immobilier destiné à être (re)mis sur le marché de la location
-
Projet de création d'un compte épargne-temps universel (CETU)
20 décembre 2023
À la demande des ministres chargés du travail, de l’économie, de la fonction publique et des comptes publics, les inspections générales des finances, des affaires sociales et de l’administration ont étudié les conditions d’une éventuelle mise en place d’un compte épargne-temps universel (CETU).
-
Tensions sur les effectifs et compétences dans l'industrie et dispositifs de formation associés
27 novembre 2023
Le rapport de l’Inspection générale des finances, de l’Inspection générale des affaires sociales et de l’Inspection générale de l’Éducation, du sport et de la recherche sur les tensions sur les effectifs et compétences dans l'industrie et dispositifs de formation associés est désormais publié !
-
Revue des aides à la transition écologique
22 novembre 2023
L’Inspection générale des finances (IGF) a conduit en 2023 une mission d’évaluation des aides à la transition écologique des entreprises et des ménages, dont il ressort plusieurs constats.
-
Avenir de la filière du nickel en Nouvelle-Calédonie
25 juillet 2023
L’inspection générale des finances publie le rapport réalisé à la demande de la Première ministre, sur l’avenir de la filière du nickel en Nouvelle-Calédonie.
-
Mise en place d’un contingentement pour la pêche à la légine dans les Terres australes et antarctiques françaises
18 juillet 2023
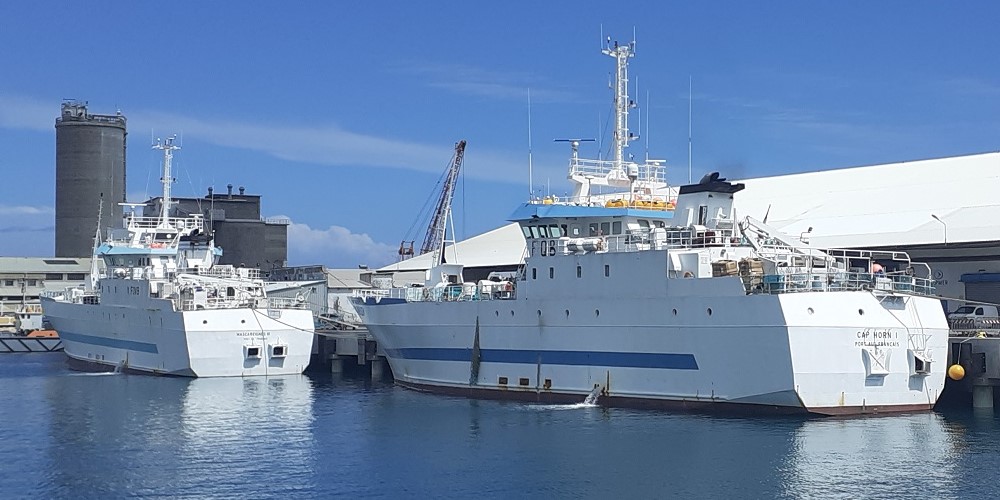
La pêche à la légine dans les eaux des iles Crozet et Kerguelen est une filière qui contribue à la création de richesses et à la protection d’un environnement exceptionnel.
-
Évaluation du régime d’aide fiscale à l’investissement productif en outre-mer
10 juillet 2023
Le régime d’aide fiscale à l’investissement productif (RAFIP) comporte cinq dépenses fiscales qui représentent un coût global pour les finances publiques de 827 millions d’euros en 2022.
-
Les incidences économiques de l'action pour le climat
28 mai 2023
Compte-tenu du rythme et de l’ampleur de l’effort à fournir dans la lutte contre le réchauffement climatique, il devient indispensable de prendre en compte son impact dans les perspectives macroéconomiques, dès maintenant.
-
Les jetons à vocation commerciale dans l’économie française : cas d’usage et enjeux juridiques
12 mai 2023
Synthèse en 1 page
Rapport
Rapport et annexes
Executive summaryL’Inspection générale des finances publie ce jour son rapport sur les cryptoactifs à vocation commerciale.
Page 9 sur 45